Die Medizin ist dieselbe, das System darum herum nicht: Wer in der Schweiz mit einer angeborenen Gefässfehlbildung lebt, hat mit anderen Versicherungen, anderen Ämtern und anderen Regeln zu tun als Betroffene in Deutschland. Was das genau bedeutet und wie viel eben doch anders läuft, erzählt dieser Bericht.
Der Bundesverband Angeborene Gefässfehlbildungen e.V. aus Deutschland leistet seit Jahren hervorragende Arbeit und zählt über 500 Mitglieder. Er hat uns in der Gründungsphase mit Rat und Erfahrung unterstützt, und einige Patientinnen und Patienten sind bis heute in beiden Verbänden. Warum gibt es also seit Januar 2025 einen eigenen Verband Angiodysplasie Schweiz? Die Antwort liegt im Alltag nach der Diagnose. Wer eine Kostengutsprache für Kompressionsstrümpfe braucht, eine IV-Anmeldung vorbereitet oder eine Behandlung im Ausland plant, braucht Wissen über das Schweizer System.
Die Zusammenarbeit mit unseren deutschen Partnerverbänden hat deutlich gemacht, wie wichtig es ist, einmal aufzuzeigen, warum und wo sich die beiden Gesundheitssysteme stark unterscheiden. Dieser Artikel richtet sich deshalb ausdrücklich auch an Leserinnen und Leser in unserem nördlichen Nachbarland.
Die folgenden Abschnitte zeigen, wo sich die beiden Länder für Betroffene deutlich unterscheiden.
Krankenversicherung: Wer chronisch krank ist, zahlt jedes Jahr den Maximalbetrag
In der Schweiz tragen chronisch Kranke ihre Kostenbeteiligung jedes Jahr voll, eine Entlastung wie die deutsche Chroniker-Regelung gibt es nicht.
Kostenbeteiligung. Erwachsene zahlen in der Grundversicherung zuerst die Franchise (mindestens 300 Franken), danach 10 Prozent Selbstbehalt bis maximal 700 Franken. Wer regelmässig behandelt wird, erreicht so Jahr für Jahr mindestens 1000 Franken, dazu 15 Franken pro Spitaltag (Helsana). Der Bundesrat hat im März 2026 vorgeschlagen, die Mindestfranchise auf 400 Franken anzuheben (BAG). In Deutschland betragen Zuzahlungen 10 Prozent, höchstens 10 Euro, und sind für schwerwiegend chronisch Kranke auf 1 Prozent des Bruttoeinkommens begrenzt (betanet).
Prämien. Schweizer Prämien sind Kopfprämien, unabhängig vom Einkommen und für jedes Familienmitglied einzeln. Entlastung gibt es nur über die kantonale Prämienverbilligung, mit 26 unterschiedlichen Regeln.
Medikamente ausserhalb der Zulassung. Viele Therapien bei Gefässfehlbildungen sind Off-Label. In der Schweiz entscheidet die einzelne Krankenkasse nach Art. 71a–71d KVV auf Gesuch. Eine Evaluation im Auftrag des BAG fand Gutheissungsquoten zwischen 46 und 74 Prozent je nach Versicherer; derselbe Musterfall wurde von 16 Kassen unterschiedlich beurteilt (Schlussbericht 2020). Welche Kasse man hat, kann also über den Zugang zur Therapie mitentscheiden.
Dauerrezept. Für Medikamente, die man dauerhaft braucht, ist die Schweiz praktisch. Die Ärztin kann eine Dauertherapie für bis zu ein Jahr verschreiben, und die Apotheke gibt während dieser Zeit wiederholt ab. Sie darf eine ärztlich verordnete Dauertherapie mit Einverständnis der Patientin oder des Patienten sogar bis zum nächsten Arztbesuch weiterführen, höchstens ein Jahr (pharmaSuisse). In Deutschland gibt es die Mehrfachverordnung erst seit April 2023 und nur als E-Rezept: höchstens vier Abgaben innerhalb eines Jahres. Ärzte sind nicht verpflichtet, sie auszustellen, und die Kosten können ihr Budget belasten (KVWL).
Zusatzversicherungen. Spital-Zusatzversicherungen unterstehen dem Privatrecht. Versicherer dürfen Anträge wegen bestehender Krankheiten mit Vorbehalt annehmen oder ablehnen, was Menschen mit angeborenen Fehlbildungen regelmässig trifft.
Hilfsmittel und Therapien: Strümpfe teurer, Physiotherapie gut zugänglich
Bei Kompressionsstrümpfen sind Schweizer Betroffene schlechter gestellt, beim Zugang zu Physiotherapie und Lymphdrainage steht die Schweiz dagegen gut da.
Kompressionsstrümpfe in der Schweiz. Die Grundversicherung vergütet höchstens zwei Paar pro Jahr und nur bis zum Höchstvergütungsbetrag der Mittel- und Gegenständeliste (MiGeL). Massanfertigungen laufen über einen eigenen Tarif und kosten laut Preisüberwacher fünf- bis achtmal so viel wie Serienstrümpfe. Strümpfe aus dem Ausland werden nicht vergütet, obwohl sie in Deutschland rund 20 Prozent günstiger sind (Preisüberwacher, 2017). Dazu kommt die Kostenbeteiligung: Wer die Franchise noch nicht erreicht hat, bezahlt die Strümpfe selbst.
Kompressionsstrümpfe in Deutschland. Die Kasse übernimmt ein Paar pro Rezept, bei Bedarf ein zweites zum Wechseln; eine neue Versorgung ist nach sechs Monaten möglich. Vertragspartner müssen eine Versorgung ohne Mehrkosten anbieten, die Zuzahlung beträgt höchstens 10 Euro (Barmer).
Physiotherapie und Lymphdrainage in der Schweiz. Eine ärztliche Verordnung gilt für neun Sitzungen. Vier Serien, also 36 Sitzungen, sind ohne Bewilligung möglich; erst danach braucht es einen Bericht an den Vertrauensarzt (physioswiss). Für die meisten Betroffenen funktioniert dieser Zugang im Alltag gut.
Physiotherapie und Lymphdrainage in Deutschland. Hier regelt die Heilmittel-Richtlinie, was wie lange verordnet werden darf. Manuelle Lymphdrainage ab Lymphödem-Stadium II gilt als langfristiger Bedarf und belastet das Budget der verordnenden Ärztin nicht; Stadium I oder Verordnungen ohne Stadium unterliegen weiter der Wirtschaftlichkeitsprüfung (KV Baden-Württemberg). Ob eine Gefässfehlbildung so eingeordnet wird, hängt damit stark vom Diagnoseschlüssel ab. Dazu kommen 10 Prozent Zuzahlung plus 10 Euro je Verordnung.
Invalidität statt Behinderung: Die Schweiz kennt keinen Schwerbehindertenausweis
Deutschland stellt fest, wie stark ein Mensch beeinträchtigt ist. Die Schweiz fragt vor allem, wie viel er noch verdienen kann.
Deutschland: Grad der Behinderung. Das Versorgungsamt legt einen Grad der Behinderung (GdB) fest. Ab GdB 50 gilt man als schwerbehindert und erhält einen Ausweis (DRV). Daran hängen Nachteilsausgleiche, auch für Menschen, die voll arbeiten: Zusatzurlaub, besonderer Kündigungsschutz, frühere Altersrente, steuerliche Pauschbeträge.
Schweiz: Invalidität als Erwerbseinbusse. Einen vergleichbaren Status gibt es nicht. Die Invalidenversicherung (IV) misst die Erwerbsunfähigkeit und folgt dem Grundsatz «Eingliederung vor Rente». Eine Rente gibt es erst ab einem Invaliditätsgrad von 40 Prozent, eine ganze Rente ab 70 Prozent, und frühestens nach einem Wartejahr mit durchschnittlich 40 Prozent Arbeitsunfähigkeit (AHV/IV). Wer trotz Schmerzen, Schwellungen und häufigen Arztterminen weiterarbeitet, hat damit keinen anerkannten Status und keine Nachteilsausgleiche.
Geburtsgebrechen: Bruch mit 20. Angeborene Gefässfehlbildungen stehen auf der Liste der Geburtsgebrechen, etwa Ziffer 312 (lymphatische Malformationen), 313 (angeborene Gefässfehlbildungen mit Therapiebedarf) und 482 (Phakomatosen wie Sturge-Weber) (GgV-EDI). Die IV bezahlt die Behandlung aber nur bis zum vollendeten 20. Altersjahr, danach ist die Krankenkasse zuständig (BSV). Junge Erwachsene wechseln damit mitten in einer lebenslangen Erkrankung in ein anderes System, mit Franchise, Selbstbehalt und neuen Kostengutsprachen. In Deutschland gibt es diesen Bruch nicht.
Arbeit und Existenzsicherung: weniger Schutz, mehr Eigenverantwortung
Im Arbeitsleben sind Schweizer Betroffene deutlich schlechter geschützt, und die Absicherung bei Krankheit hängt stark vom Arbeitgeber ab.
Kündigungsschutz. In Deutschland braucht eine Kündigung schwerbehinderter Angestellter nach sechs Monaten Beschäftigung die vorherige Zustimmung des Integrationsamts (Arbeitskammer). Die Schweiz kennt keinen besonderen Schutz für Menschen mit Behinderung. Geschützt ist nur, wer gerade arbeitsunfähig ist, und das befristet: 30 Tage im ersten Dienstjahr, 90 Tage im zweiten bis fünften, 180 Tage ab dem sechsten (Pro Infirmis).
Kündigungsfristen. In der Schweiz beträgt die gesetzliche Kündigungsfrist ab dem zehnten Dienstjahr (SECO) nur drei Monate. In Deutschland wächst die Frist für den Arbeitgeber mit der Betriebszugehörigkeit, nach 20 Jahren auf sieben Monate zum Monatsende (§ 622 BGB). Wer mit einer chronischen Erkrankung eine neue Stelle suchen muss, hat in der Schweiz also deutlich weniger Zeit.
Einkommen bei Krankheit. In Deutschland folgen auf sechs Wochen Lohnfortzahlung gesetzliches Krankengeld. In der Schweiz ist die Krankentaggeldversicherung freiwillig und wird meist über den Arbeitgeber abgeschlossen. Private Taggeldversicherer dürfen bestehende Krankheiten unbefristet ausschliessen und müssen niemanden aufnehmen (BAG). Für Menschen mit einer angeborenen Erkrankung ist deshalb jeder Stellenwechsel ein Risiko.
Früher in Rente. Schwerbehinderte Menschen in Deutschland können mit 35 Versicherungsjahren ab 65 abschlagsfrei oder ab 62 mit höchstens 10,8 Prozent Abschlag in Rente gehen (DRV). Eine solche Altersrente gibt es in der Schweiz nicht. Wer früher aufhören muss, ist auf eine IV-Rente angewiesen, ergänzt durch die Invalidenleistungen der Pensionskasse und allenfalls Ergänzungsleistungen.
Spitallandschaft: kurze Wege, aber ein Netzwerk im Aufbau
Die Schweiz hat einen echten Vorteil: Spezialisierte Zentren sind von fast überall in ein bis zwei Stunden erreichbar. Regelmässige Kontrollen in einem Zentrum sind deshalb auch für Erwachsene realistisch, die in Deutschland oft weite Wege auf sich nehmen müssen.
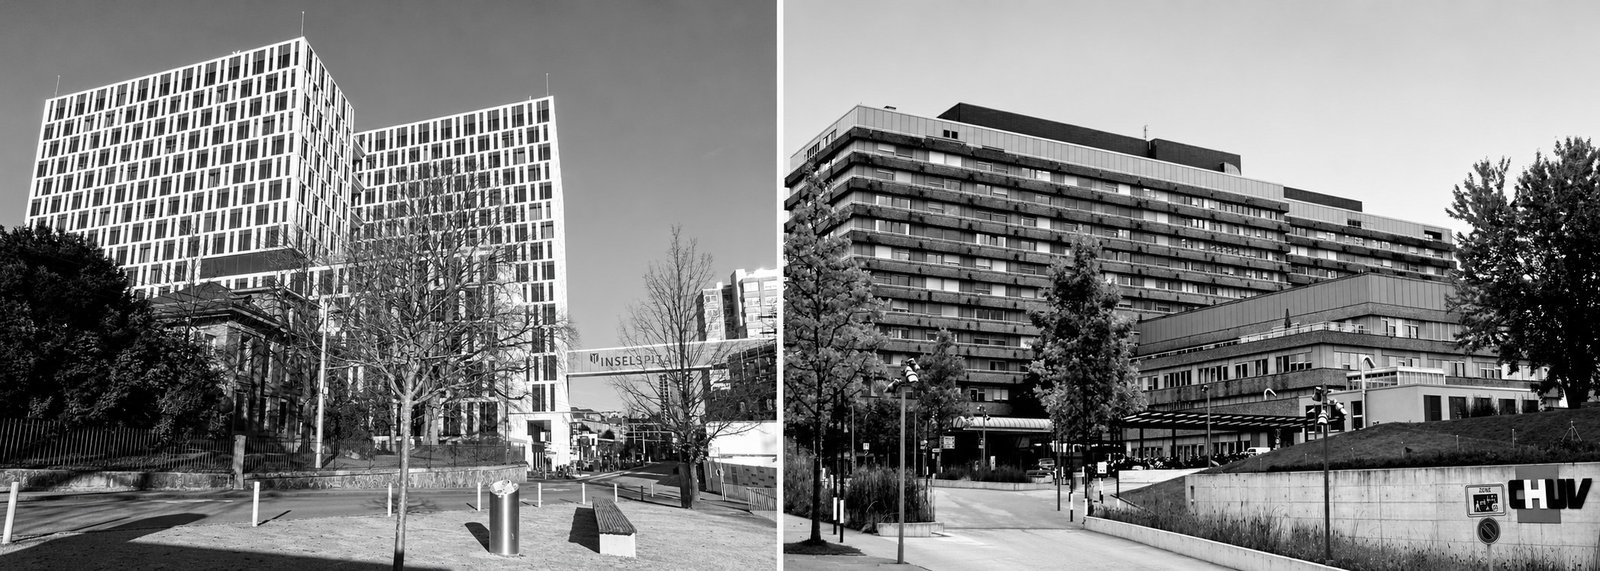


Zwei Zentren sind für erwachsene Betroffene besonders wichtig:
- Bern: Das Kompetenzzentrum für vaskuläre Malformationen im Universitären Gefässzentrum des Inselspitals bespricht jede Woche Fälle von Kindern und Erwachsenen interdisziplinär. Fachleute aus über 20 Fachgebieten bieten Diagnostik, genetische Beratung, Chirurgie sowie Laser-, endovaskuläre und medikamentöse Therapien an (Inselspital).
- Lausanne: Das Centre des malformations et maladies vasculaires rares (CMVR) des CHUV wurde 2026 als Schweizer Referenzzentrum für seltene vaskuläre Erkrankungen anerkannt und nimmt auch Betroffene ohne gesicherte Diagnose auf (CHUV).
Kinder: Für die Versorgung von Kindern und Jugendlichen ist das Universitäts-Kinderspital Zürich besonders wichtig. Sein Vascular Anomalies Board Zürich (VABZ) vereint plastische Chirurgie, Dermatologie, interventionelle Radiologie und eine spezialisierte Pflegeberatung. Es bietet wöchentliche Sprechstunden und regelmässige Fallbesprechungen, an denen auch externe Fachleute teilnehmen können (Kinderspital Zürich). Auch Basel arbeitet kinderchirurgisch mit Zürich zusammen (USB).
Daneben betreuen weitere Universitäts- und Kantonsspitäler Gefässanomalien. In Basel bespricht ein gemeinsames Board von Universitätsspital und Kinderspital alle zwei Wochen Fälle von Kindern und Erwachsenen und arbeitet mit Zürich zusammen (USB). Die Universitätsspitäler Genf wurden 2026 ebenfalls als Referenzzentrum für seltene vaskuläre Erkrankungen anerkannt (HUG).
Swiss VASC-RN. Mit dem Referenznetzwerk Swiss VASC-RN, koordiniert von Prof. Lucia Mazzolai am CHUV, entsteht erstmals eine nationale Struktur für vaskuläre Erkrankungen (angiodysplasie.ch). Wer welche Form der Malformation behandelt und wie die Zentren zusammenarbeiten, ist für Betroffene heute aber noch schwer zu durchschauen. Hier wollen wir mithelfen, so wie die DiGGefa in Deutschland Fachleute und Zentren verbindet.
Kantonale Spitalplanung. Jeder Kanton führt eine eigene Spitalliste. Freie Spitalwahl gilt zwar schweizweit, bei einem ausserkantonalen Spital kann aber ohne medizinische Begründung eine Kostendifferenz für die Zusatzversicherung, die Patientin oder den Patienten selbst entstehen.
Behandlung im Ausland: ein Weg mit hohem Kostenrisiko
Für eine geplante Behandlung im Ausland haben Schweizer Versicherte kaum einen Anspruch, während Deutsche ohne Genehmigung ambulant in der Schweiz behandelt werden können.
Territorialitätsprinzip. Die Grundversicherung bezahlt eine geplante Auslandbehandlung nur, wenn es in der Schweiz überhaupt keine Behandlungsmöglichkeit gibt oder die Behandlung hier wesentlich höhere Risiken birgt. Das Bundesgericht legt das eng aus: Grössere Erfahrung oder höhere Fallzahlen einer ausländischen Klinik reichen allein nicht (BGer 9C_264/2018).
Gerade bei seltenen Krankheiten ein Problem. In einem kleinen Land sehen auch spezialisierte Zentren nur wenige Fälle einer bestimmten Malformation. Manchmal ist eine Behandlung im Nachbarland medizinisch sinnvoll, die Kostenübernahme aber unklar. Wer ohne Kostengutsprache fährt, trägt das Risiko selbst.
Ungleiche Rechte über die Grenze. Gesetzlich Versicherte in Deutschland können sich dank des Abkommens zwischen der Schweiz und der EU ambulant ohne vorherige Genehmigung in der Schweiz behandeln lassen, stationär mit Genehmigung (betanet). Umgekehrt gilt für Schweizer Versicherte allein das KVG. Als Nicht-EU-Land profitiert die Schweiz nicht von den EU-Patientenrechten bei grenzüberschreitender Versorgung.
Föderalismus und Viersprachigkeit: 26 Kantone, vier Sprachen
Die Schweizer Gesundheitspolitik ist noch stärker föderal organisiert als die deutsche. Was in Deutschland einheitlich über die gesetzliche Krankenversicherung läuft, regelt hier oft jeder Kanton selbst.
Kantönligeist. Spitalplanung, Prämienverbilligung und die IV-Stellen sind kantonal organisiert. Zwei Betroffene mit derselben Diagnose können deshalb je nach Wohnort unterschiedliche Erfahrungen machen. Ein Verband, der diese Unterschiede kennt und sammelt, kann gezielt beraten.
Vorsorge. Auch ob und ab welchem Alter Vorsorgeuntersuchungen von der Kasse bezahlt werden, ist kantonsspezifisch. Darm- und Brustkrebs-Screenings sind nur in kantonalen Programmen franchisebefreit, nicht alle Kantone führen solche Programme, und die Altersgruppen unterscheiden sich (Krebsliga).
Viersprachigkeit. Betroffene und Fachleute verteilen sich auf Deutschschweiz, Romandie und Tessin. Informationen des deutschen Bundesverbands erreichen die französisch- und italienischsprachige Schweiz kaum. Wir führen unsere Website deshalb in Deutsch, Französisch, Italienisch und Englisch und sind an Anlässen in mehreren Landesteilen präsent, etwa am Tag der Seltenen Krankheiten 2026 in Bellinzona. Patientinnen und Patienten, Expertinnen und Experten über die Sprachgrenzen hinweg zu vernetzen, bleibt trotzdem eine eigene Aufgabe.
Finanzierung: Selbsthilfe ohne öffentliche Mittel
In Deutschland finanzieren die Krankenkassen die Selbsthilfe von Gesetzes wegen mit, in der Schweiz gibt es für Patientenorganisationen keine öffentlichen Mittel.
Deutschland. Nach § 20h SGB V fördern die gesetzlichen Krankenkassen Selbsthilfegruppen, Selbsthilfeorganisationen und Kontaktstellen mit 1,36 Euro je Versicherten (Stand 2025), insgesamt mehr als 101 Millionen Euro pro Jahr (AOK). Bundesweit tätige Verbände erhalten Pauschal- und Projektförderung (vdek).
Schweiz. Eine vergleichbare Förderung gibt es nicht. Patientenorganisationen wie unsere sind auf Mitgliederbeiträge, Spenden und ehrenamtliche Arbeit angewiesen.
Was sich ändern könnte. Der Bundesrat plant ein Bundesgesetz über Massnahmen zur Bekämpfung seltener Krankheiten (BSKG); die Botschaft soll bis im Frühling 2027 vorliegen. Vorgesehen sind Finanzhilfen für Informations- und Auskunftstätigkeiten, ausdrücklich um Patientenorganisationen zu stärken. Es handelt sich aber um eine Kann-Bestimmung, und der Bund zahlt nur, wenn die Kantone gleich viel beitragen (BAG).
Die Unterschiede auf einen Blick
| Thema | Schweiz | Deutschland |
|---|---|---|
| Kostenbeteiligung | Franchise ab 300 CHF plus 10 % bis 700 CHF pro Jahr, keine Entlastung für chronisch Kranke | 10 % Zuzahlung, höchstens 10 €; für chronisch Kranke begrenzt auf 1 % des Einkommens |
| Prämien | Kopfprämie pro Person, kantonale Verbilligung | einkommensabhängiger Beitrag, Familienversicherung |
| Medikamente Off-Label | Gesuch bei der eigenen Kasse, Praxis je nach Kasse verschieden | Einzelfallentscheidung der Krankenkasse |
| Dauermedikation | Dauerrezept bis 1 Jahr, Apotheke gibt wiederholt ab | Mehrfachverordnung nur als E-Rezept, höchstens 4 Abgaben pro Jahr, keine Pflicht für Ärzte |
| Kompressionsstrümpfe | höchstens 2 Paar pro Jahr bis zum Höchstbetrag, nur in der Schweiz gekauft; zählt zur Franchise | 1 Paar pro Rezept plus Wechselpaar bei Bedarf, neu nach 6 Monaten; höchstens 10 € Zuzahlung |
| Physiotherapie, Lymphdrainage | 9 Sitzungen pro Verordnung, 36 ohne Bewilligung | Heilmittel-Richtlinie; Lymphdrainage ab Stadium II ausserhalb der Wirtschaftlichkeitsprüfung |
| Status bei Behinderung | kein Ausweis; die IV misst die Erwerbseinbusse | Grad der Behinderung, Schwerbehindertenausweis ab GdB 50 |
| Angeborene Erkrankung | IV zahlt Behandlung bis 20, danach Krankenkasse | durchgehend gesetzliche Krankenversicherung |
| Kündigungsschutz | nur Sperrfristen bei Arbeitsunfähigkeit, 30 bis 180 Tage; Kündigungsfrist höchstens 3 Monate | Zustimmung des Integrationsamts nötig; Frist bis 7 Monate |
| Einkommen bei Krankheit | Taggeldversicherung freiwillig, Vorbehalte für Vorerkrankungen möglich | 6 Wochen Lohnfortzahlung, danach Krankengeld |
| Früher in Rente | keine besondere Altersrente; IV-Rente ab 40 % Invaliditätsgrad | Altersrente für schwerbehinderte Menschen ab 62 mit Abschlag |
| Behandlung im Ausland | nur, wenn in der Schweiz keine Behandlung möglich ist | ambulant in EU und Schweiz ohne Genehmigung |
| Wege zum Zentrum | kurz; nationales Netzwerk Swiss VASC-RN im Aufbau | Spezialklinik oft weit weg |
| Organisation | 26 Kantone, vier Landessprachen | bundesweit einheitliche Krankenversicherung, eine Sprache |
| Vorsorge-Screenings | franchisebefreit nur in kantonalen Programmen, nicht in allen Kantonen | bundesweit einheitliche Programme |
| Finanzierung der Selbsthilfe | keine öffentlichen Mittel; Finanzhilfen im geplanten BSKG vorgesehen | Krankenkassen fördern gesetzlich, 1,36 € je Versicherten (2025) |
Fazit: eigenständig in der Schweiz, vernetzt über die Grenze
Schweizer Betroffene brauchen einen eigenen Verband, weil fast jede Frage nach der Diagnose eine Schweizer Antwort verlangt: von der Franchise über die IV bis zur Kostengutsprache für eine Behandlung im Ausland.
Das ersetzt die Zusammenarbeit mit dem Bundesverband nicht, sondern ergänzt sie. Medizinisches Wissen, Fortbildungen und Begegnungen wie die AngioCon teilen wir gern über die Grenze. Die Arbeit an den Schweizer Rahmenbedingungen, an der Vernetzung der Zentren in Swiss VASC-RN und an der Verbindung über vier Sprachregionen leisten wir hier.
Angefangen haben wir im Januar 2025 zu dritt. Seither wächst der Verband kontinuierlich und zählt mittlerweile 15 Mitglieder.
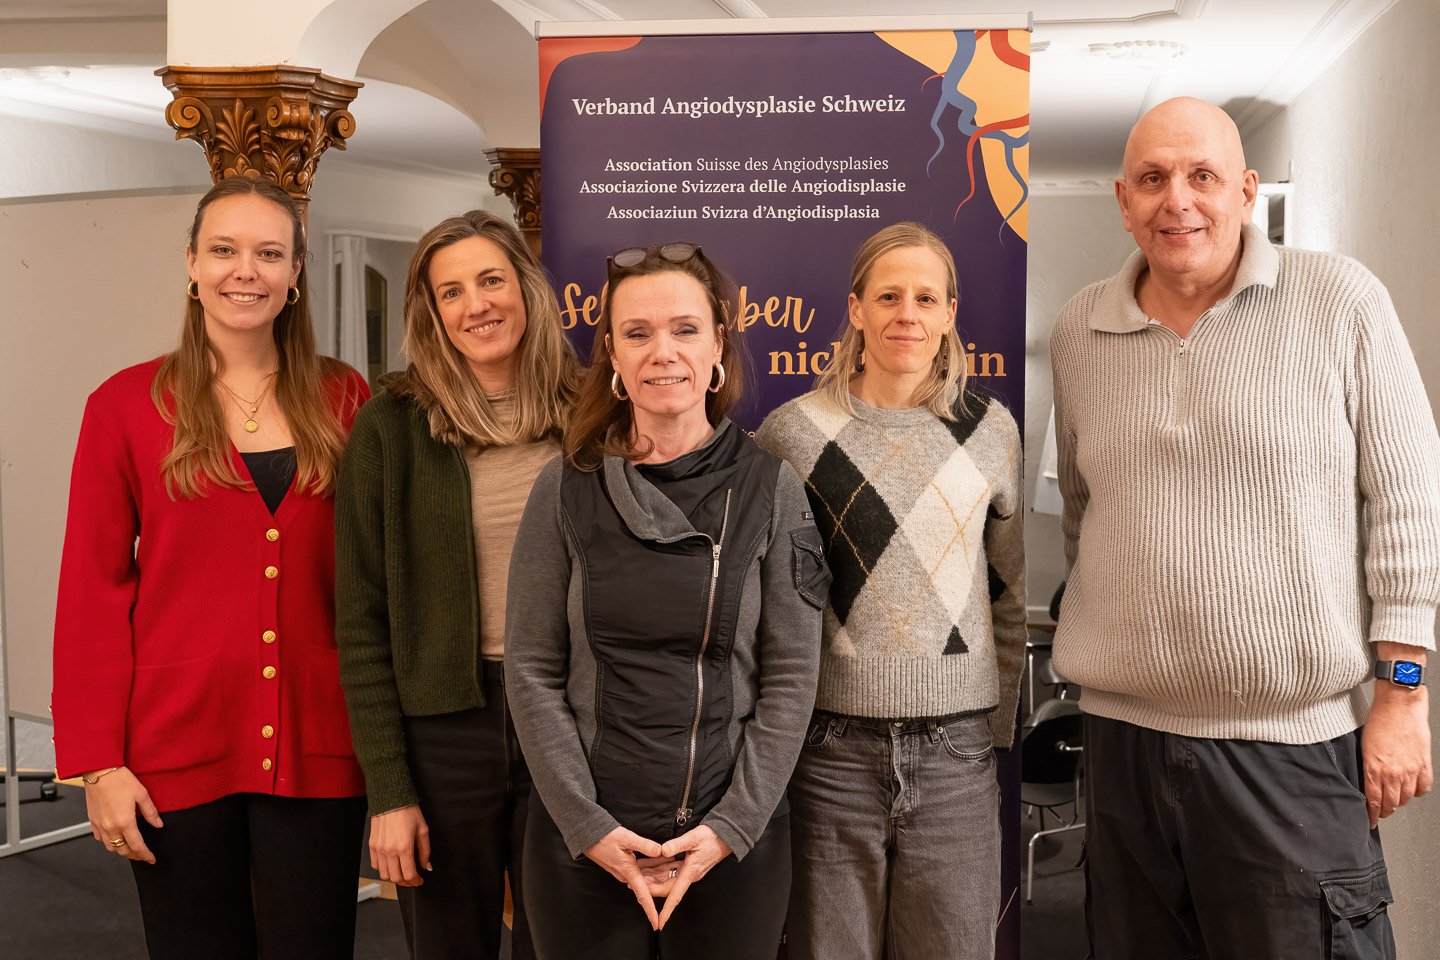
«Selten, aber nicht allein»: Das gilt in Deutschland genauso wie in der Schweiz.
Glossar: Schweizer Begriffe für deutsche Leserinnen und Leser
| Begriff | Bedeutung | In Deutschland etwa |
|---|---|---|
| AHV | Alters- und Hinterlassenenversicherung, die staatliche Rente | gesetzliche Rentenversicherung |
| Aufgebot | Schriftliche Einladung des Spitals mit Datum und Uhrzeit für Untersuchung, Kontrolle oder Eintritt. Schweizer Patientinnen und Patienten erhalten ihren Termin tatsächlich automatisch vom Spital zugestellt, statt ihn selbst zu vereinbaren | Einbestellung, Termin |
| Dauerrezept | Verschreibung einer Dauertherapie für bis zu ein Jahr, die Apotheke gibt wiederholt ab | Mehrfachverordnung |
| Dienstjahr | Jahr der Anstellung beim selben Arbeitgeber | Jahr der Betriebszugehörigkeit |
| Ergänzungsleistungen (EL) | Bedarfsabhängige Zuschüsse zu AHV- und IV-Renten | Grundsicherung |
| Franchise | Jährlicher Betrag, den Versicherte selbst bezahlen, bevor die Krankenkasse leistet | kein Gegenstück in der GKV |
| Geburtsgebrechen | Angeborene Krankheit auf der Liste der IV; die IV zahlt die Behandlung bis 20 | kein Gegenstück |
| Gesamtarbeitsvertrag (GAV) | Vertrag zwischen Arbeitgebern und Gewerkschaften einer Branche | Tarifvertrag |
| Grundversicherung | Obligatorische Krankenpflegeversicherung (OKP) | gesetzliche Krankenversicherung |
| Invalidenversicherung (IV) | Sozialversicherung für Eingliederung und Renten bei Erwerbseinbusse, mit kantonalen IV-Stellen | Erwerbsminderungsrente, Rehabilitationsträger |
| Kantönligeist | Umgangssprachlich für das Beharren der Kantone auf eigenen Lösungen | Kleinstaaterei |
| Kostengutsprache | Vorherige Zusage der Versicherung, eine Leistung zu bezahlen | Genehmigung, Kostenzusage |
| MiGeL | Mittel- und Gegenständeliste, die Liste der vergüteten Hilfsmittel | Hilfsmittelverzeichnis |
| Pensionskasse | Obligatorische berufliche Vorsorge, die zweite Säule | betriebliche Altersversorgung |
| Prämienverbilligung | Kantonaler Zuschuss an die Krankenkassenprämie | kein Gegenstück |
| Selbstbehalt | 10 Prozent Kostenanteil nach der Franchise | Zuzahlung |
| Sperrfrist | Zeit, in der während Krankheit nicht gekündigt werden darf | keine Sperre bei Krankheit, dafür allgemeiner Kündigungsschutz nach dem Kündigungsschutzgesetz |
| Spital | Krankenhaus | Krankenhaus |
| Spitex | Spitalexterne Hilfe und Pflege zu Hause | ambulanter Pflegedienst |
| Taggeld | Lohnersatz bei Krankheit | Krankengeld |
| Vertrauensarzt | Arzt, der für die Krankenkasse Gesuche prüft | Medizinischer Dienst (MD) |
Quellen
- Helsana: Kostenbeteiligung
- BAG: Anpassung der Franchise, März 2026
- betanet: Zuzahlungsbefreiung für chronisch Kranke
- koordination.ch: MiGeL
- BAG: Evaluation Art. 71a–71d KVV, Schlussbericht 2020
- koordination.ch: GgV-EDI mit Liste
- BSV: Geburtsgebrechen
- AHV/IV: Invalidenrenten
- Deutsche Rentenversicherung: Mit Schwerbehinderung früher in die Altersrente
- Arbeitskammer des Saarlandes: Schwerbehinderte Menschen im Arbeitsleben
- Pro Infirmis: Beendigung des Arbeitsverhältnisses
- BAG: Die freiwillige Taggeldversicherung
- Universitätsspital Basel: Referenzzentrum
- HUG: Sieben Zentren als Referenzzentren anerkannt
- Bundesgericht, Urteil 9C_264/2018
- betanet: Auslandsbehandlung
- AOK: Selbsthilfeförderung, gesetzliche Grundlagen
- vdek: Selbsthilfeförderung durch die GKV
- BAG: Gesetzgebung seltene Krankheiten
- Preisüberwacher: Medizinische Kompressionsstrümpfe, 2017
- Barmer: Kompressionstherapie
- physioswiss: Häufige Fragen zur Verordnung von Physiotherapie
- KV Baden-Württemberg: Verordnung von manueller Lymphdrainage ab Oktober 2024
- Krebsliga: Früherkennung
- SECO: FAQ Kündigung
- § 622 BGB: Kündigungsfristen bei Arbeitsverhältnissen
- pharmaSuisse: Ärztliche Verschreibungen
- KVWL: Mehrfachverordnung
- Inselspital Bern: Kompetenzzentrum für vaskuläre Malformationen
- CHUV: Centre de référence national pour les maladies vasculaires rares
- Universitäts-Kinderspital Zürich: Dermatologie und Vascular Anomalies Board Zürich
- Verband Angiodysplasie Schweiz: Swiss VASC-RN – ein wichtiger Schritt und eine grosse Aufgabe