La medicina è la stessa, il sistema che la circonda no: chi vive in Svizzera con una malformazione vascolare congenita ha a che fare con assicurazioni, autorità e regole diverse rispetto alle persone colpite in Germania. Questo articolo spiega che cosa significa concretamente e quante cose funzionino davvero in modo diverso.
L’associazione federale tedesca per le malformazioni vascolari congenite (Bundesverband Angeborene Gefässfehlbildungen e.V.) svolge da anni un lavoro eccellente e conta oltre 500 soci. Ci ha sostenuti con consigli ed esperienza nella fase di fondazione, e alcuni pazienti sono ancora oggi soci di entrambe le associazioni. Perché allora dal gennaio 2025 esiste un’Associazione Svizzera delle Angiodisplasie a sé stante? La risposta si trova nella vita quotidiana dopo la diagnosi. Chi ha bisogno di una garanzia di assunzione dei costi per le calze compressive, prepara una richiesta all’assicurazione invalidità (AI) o pianifica una cura all’estero deve conoscere il sistema svizzero.
La collaborazione con le nostre associazioni partner tedesche ha mostrato quanto sia importante spiegare perché e in che cosa i due sistemi sanitari differiscono così tanto. Questo articolo si rivolge quindi espressamente anche alle lettrici e ai lettori del nostro vicino settentrionale, la Germania.
Le sezioni seguenti mostrano dove i due Paesi si distinguono nettamente per le persone colpite.
Assicurazione malattie: chi è malato cronico paga ogni anno l’importo massimo
In Svizzera i malati cronici sostengono ogni anno per intero la loro partecipazione ai costi; non esiste uno sgravio paragonabile alla regola tedesca per i malati cronici.
Partecipazione ai costi. Nell’assicurazione di base gli adulti pagano prima la franchigia (almeno 300 franchi), poi un’aliquota percentuale del 10 per cento fino a un massimo di 700 franchi. Chi è in cura regolarmente raggiunge così ogni anno almeno 1000 franchi, più 15 franchi per ogni giorno di ospedale (Helsana). Nel marzo 2026 il Consiglio federale ha proposto di aumentare la franchigia minima a 400 franchi (UFSP). In Germania i ticket ammontano al 10 per cento, al massimo 10 euro, e per i malati cronici gravi sono limitati all’1 per cento del reddito lordo (betanet).
Premi. I premi svizzeri sono premi pro capite, indipendenti dal reddito e dovuti separatamente per ogni membro della famiglia. L’unico sgravio è la riduzione cantonale dei premi, con 26 regolamentazioni diverse.
Medicamenti fuori indicazione. Molte terapie per le malformazioni vascolari sono off-label. In Svizzera decide su richiesta la singola cassa malati, secondo gli art. 71a–71d OAMal. Una valutazione commissionata dall’UFSP ha rilevato tassi di accettazione compresi tra il 46 e il 74 per cento a seconda dell’assicuratore; lo stesso caso tipo è stato valutato in modo diverso da 16 casse (rapporto finale 2020). La cassa a cui si è affiliati può quindi incidere sull’accesso alla terapia.
Ricetta per terapia di lunga durata. Per i medicamenti di cui si ha bisogno in modo permanente, la Svizzera è pratica. Il medico può prescrivere una terapia di lunga durata per un massimo di un anno, e la farmacia la dispensa ripetutamente durante questo periodo. Con il consenso della o del paziente, può persino proseguire una terapia di lunga durata prescritta dal medico fino alla visita successiva, al massimo per un anno (pharmaSuisse). In Germania la prescrizione a dispensazione multipla esiste solo dall’aprile 2023 e unicamente come ricetta elettronica: al massimo quattro dispensazioni nell’arco di un anno. I medici non sono obbligati a rilasciarla e i costi possono gravare sul loro budget (KVWL).
Assicurazioni complementari. Le assicurazioni complementari ospedaliere sottostanno al diritto privato. Gli assicuratori possono accettare le domande con riserva a causa di malattie esistenti oppure respingerle, cosa che colpisce regolarmente le persone con malformazioni congenite.
Mezzi ausiliari e terapie: calze più care, fisioterapia ben accessibile
Per le calze compressive le persone colpite in Svizzera sono svantaggiate, mentre per l’accesso alla fisioterapia e al linfodrenaggio la Svizzera se la cava bene.
Calze compressive in Svizzera. L’assicurazione di base rimborsa al massimo due paia all’anno e solo fino all’importo massimo rimunerabile dell’Elenco dei mezzi e degli apparecchi (EMAp). Le calze su misura seguono una tariffa propria e, secondo la Sorveglianza dei prezzi, costano da cinque a otto volte più delle calze di serie. Le calze acquistate all’estero non vengono rimborsate, anche se in Germania costano circa il 20 per cento in meno (Sorveglianza dei prezzi, 2017). A ciò si aggiunge la partecipazione ai costi: chi non ha ancora raggiunto la franchigia paga le calze di tasca propria.
Calze compressive in Germania. La cassa copre un paio per ricetta e, se necessario, un secondo paio di ricambio; una nuova fornitura è possibile dopo sei mesi. I fornitori convenzionati devono offrire una fornitura senza costi aggiuntivi, e il ticket ammonta al massimo a 10 euro (Barmer).
Fisioterapia e linfodrenaggio in Svizzera. Una prescrizione medica vale per nove sedute. Quattro serie, ossia 36 sedute, sono possibili senza autorizzazione; solo dopo serve un rapporto al medico di fiducia dell’assicuratore (physioswiss). Per la maggior parte delle persone colpite questo accesso funziona bene nella vita di tutti i giorni.
Fisioterapia e linfodrenaggio in Germania. Qui la direttiva sulle prestazioni terapeutiche (Heilmittel-Richtlinie) stabilisce che cosa può essere prescritto e per quanto tempo. Il linfodrenaggio manuale a partire dallo stadio II del linfedema è considerato un fabbisogno a lungo termine e non grava sul budget del medico prescrivente; lo stadio I o le prescrizioni senza indicazione dello stadio restano soggetti al controllo di economicità (KV Baden-Württemberg). Se una malformazione vascolare venga classificata così dipende quindi molto dal codice diagnostico. A ciò si aggiungono un ticket del 10 per cento più 10 euro per prescrizione.
Invalidità invece di disabilità: la Svizzera non conosce la tessera per persone con grave disabilità
La Germania accerta quanto una persona sia limitata. La Svizzera chiede soprattutto quanto possa ancora guadagnare.
Germania: il grado di disabilità. L’ufficio competente stabilisce un grado di disabilità (Grad der Behinderung, GdB). Da un GdB di 50 si è considerati persone con grave disabilità e si riceve una tessera (DRV). Vi sono legate misure compensative, anche per chi lavora a tempo pieno: ferie supplementari, protezione speciale dal licenziamento, pensionamento anticipato, deduzioni fiscali forfettarie.
Svizzera: l’invalidità come perdita di guadagno. Uno statuto paragonabile non esiste. L’assicurazione invalidità (AI) misura l’incapacità al guadagno e segue il principio «integrazione prima della rendita». Una rendita viene versata solo a partire da un grado d’invalidità del 40 per cento, una rendita intera dal 70 per cento, e al più presto dopo un anno di attesa con un’incapacità al lavoro media del 40 per cento (AVS/AI). Chi continua a lavorare nonostante dolori, gonfiori e frequenti visite mediche non ha quindi alcuno statuto riconosciuto né misure compensative.
Infermità congenite: la frattura a 20 anni. Le malformazioni vascolari congenite figurano nell’elenco delle infermità congenite, per esempio alle cifre 312 (malformazioni linfatiche), 313 (malformazioni vascolari congenite che necessitano di cure) e 482 (facomatosi come la sindrome di Sturge-Weber) (OIC-DFI). L’AI paga però le cure solo fino al compimento dei 20 anni, dopodiché è competente la cassa malati (UFAS). I giovani adulti passano così a un altro sistema nel bel mezzo di una malattia che dura tutta la vita, con franchigia, aliquota percentuale e nuove garanzie di assunzione dei costi. In Germania questa frattura non esiste.
Lavoro e sicurezza economica: meno protezione, più responsabilità individuale
Nella vita lavorativa le persone colpite in Svizzera sono protette molto meno, e la copertura in caso di malattia dipende fortemente dal datore di lavoro.
Protezione dal licenziamento. In Germania il licenziamento di una persona con grave disabilità impiegata da oltre sei mesi richiede il consenso preventivo dell’ufficio per l’integrazione (Integrationsamt) (Arbeitskammer). La Svizzera non prevede alcuna protezione speciale per le persone con disabilità. È protetto solo chi è momentaneamente inabile al lavoro, e per un periodo limitato: 30 giorni nel primo anno di servizio, 90 giorni dal secondo al quinto, 180 giorni dal sesto (Pro Infirmis).
Termini di disdetta. In Svizzera il termine di disdetta legale a partire dal decimo anno di servizio (SECO) è di soli tre mesi. In Germania il termine per il datore di lavoro cresce con l’anzianità di servizio, fino a sette mesi per la fine del mese dopo 20 anni (§ 622 BGB). Chi con una malattia cronica deve cercare un nuovo impiego ha quindi in Svizzera molto meno tempo.
Reddito in caso di malattia. In Germania alle sei settimane di continuazione del pagamento del salario segue l’indennità di malattia legale. In Svizzera l’assicurazione d’indennità giornaliera in caso di malattia è facoltativa e viene di solito stipulata tramite il datore di lavoro. Gli assicuratori privati d’indennità giornaliera possono escludere le malattie esistenti senza limiti di tempo e non sono tenuti ad accettare nessuno (UFSP). Per le persone con una malattia congenita ogni cambiamento d’impiego è quindi un rischio.
Pensionamento anticipato. In Germania le persone con grave disabilità con 35 anni di assicurazione possono andare in pensione senza riduzioni a 65 anni oppure a 62 anni con una riduzione massima del 10,8 per cento (DRV). In Svizzera una simile rendita di vecchiaia non esiste. Chi deve smettere di lavorare prima dipende da una rendita AI, integrata dalle prestazioni d’invalidità della cassa pensioni ed eventualmente da prestazioni complementari (PC).
Panorama ospedaliero: distanze brevi, ma una rete ancora in costruzione
La Svizzera ha un vero vantaggio: i centri specializzati sono raggiungibili quasi da ovunque in una o due ore. Controlli regolari in un centro sono quindi realistici anche per gli adulti, che in Germania devono spesso affrontare lunghi viaggi.
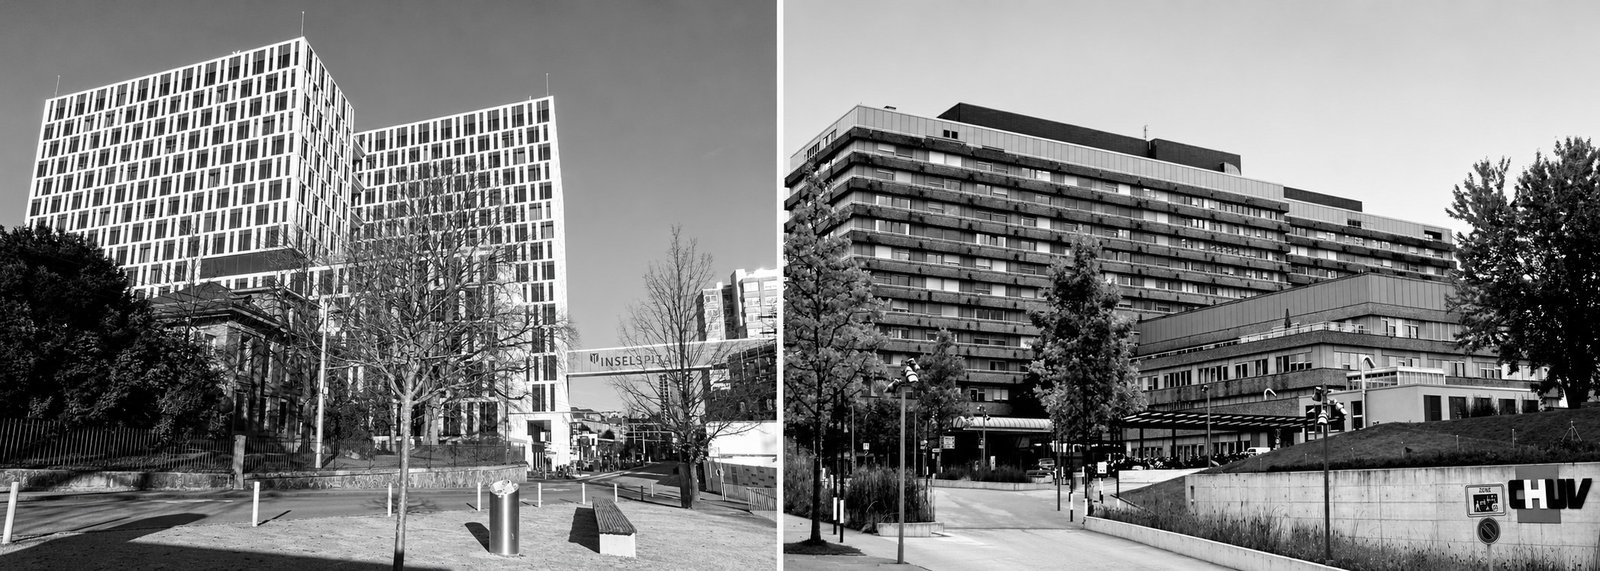


Due centri sono particolarmente importanti per gli adulti colpiti:
- Berna: il centro di competenza per le malformazioni vascolari del Centro vascolare universitario dell’Inselspital discute ogni settimana in modo interdisciplinare casi di bambini e adulti. Specialisti di oltre 20 discipline offrono diagnostica, consulenza genetica, chirurgia e terapie laser, endovascolari e farmacologiche (Inselspital).
- Losanna: il Centre des malformations et maladies vasculaires rares (CMVR) del CHUV è stato riconosciuto nel 2026 come centro di riferimento svizzero per le malattie vascolari rare e accoglie anche persone senza una diagnosi accertata (CHUV).
Bambini: per la cura di bambini e adolescenti è particolarmente importante l’Ospedale pediatrico universitario di Zurigo (Kinderspital). Il suo Vascular Anomalies Board Zürich (VABZ) riunisce chirurgia plastica, dermatologia, radiologia interventistica e una consulenza infermieristica specializzata. Offre consultazioni settimanali e discussioni regolari dei casi, alle quali possono partecipare anche specialisti esterni (Kinderspital Zurigo). Anche Basilea collabora con Zurigo in chirurgia pediatrica (USB).
Inoltre, altri ospedali universitari e cantonali si occupano di anomalie vascolari. A Basilea un board comune dell’Ospedale universitario e dell’Ospedale pediatrico discute ogni due settimane casi di bambini e adulti e collabora con Zurigo (USB). Anche gli Ospedali universitari di Ginevra sono stati riconosciuti nel 2026 come centro di riferimento per le malattie vascolari rare (HUG).
Swiss VASC-RN. Con la rete di riferimento Swiss VASC-RN, coordinata dalla Prof.ssa Lucia Mazzolai al CHUV, nasce per la prima volta una struttura nazionale per le malattie vascolari (angiodysplasie.ch). Per le persone colpite, tuttavia, è ancora difficile capire chi tratta quale forma di malformazione e come collaborano i centri. Qui vogliamo dare il nostro contributo, così come la DiGGefa collega specialisti e centri in Germania.
Pianificazione ospedaliera cantonale. Ogni Cantone tiene un proprio elenco degli ospedali. La libera scelta dell’ospedale vale in tutta la Svizzera, ma in un ospedale fuori Cantone, senza motivi medici, può risultare una differenza di costi a carico dell’assicurazione complementare o della o del paziente.
Cure all’estero: una strada con un alto rischio finanziario
Per una cura pianificata all’estero gli assicurati svizzeri non hanno quasi alcun diritto, mentre chi è assicurato in Germania può farsi curare ambulatorialmente in Svizzera senza autorizzazione.
Principio di territorialità. L’assicurazione di base paga una cura pianificata all’estero solo se in Svizzera non esiste alcuna possibilità di trattamento o se il trattamento qui comporta rischi sensibilmente maggiori. Il Tribunale federale interpreta questa regola in modo restrittivo: una maggiore esperienza o un numero di casi più elevato in una clinica estera non bastano da soli (TF 9C_264/2018).
Un problema proprio nelle malattie rare. In un Paese piccolo anche i centri specializzati vedono solo pochi casi di una determinata malformazione. A volte una cura nel Paese vicino è sensata dal punto di vista medico, ma l’assunzione dei costi resta incerta. Chi parte senza garanzia di assunzione dei costi si assume il rischio in prima persona.
Diritti diseguali oltre confine. Grazie all’accordo tra la Svizzera e l’UE, gli assicurati dell’assicurazione malattie legale tedesca possono farsi curare in Svizzera ambulatorialmente senza autorizzazione preventiva e in regime stazionario con autorizzazione (betanet). Al contrario, per gli assicurati svizzeri vale soltanto la LAMal. Non essendo membro dell’UE, la Svizzera non beneficia dei diritti dei pazienti dell’UE nell’assistenza sanitaria transfrontaliera.
Federalismo e quadrilinguismo: 26 Cantoni, quattro lingue
La politica sanitaria svizzera è ancora più federalista di quella tedesca. Ciò che in Germania passa in modo uniforme attraverso l’assicurazione malattie legale, qui è spesso regolato da ciascun Cantone.
Kantönligeist. La pianificazione ospedaliera, la riduzione dei premi e gli uffici AI sono organizzati a livello cantonale; nella Svizzera tedesca questo campanilismo cantonale si chiama «Kantönligeist». Due persone con la stessa diagnosi possono quindi fare esperienze diverse a seconda del luogo di domicilio. Un’associazione che conosce e raccoglie queste differenze può offrire una consulenza mirata.
Prevenzione. Anche se e da quale età gli esami di screening siano pagati dalla cassa varia da Cantone a Cantone. Gli screening del cancro dell’intestino e del seno sono esenti dalla franchigia solo nell’ambito di programmi cantonali; non tutti i Cantoni li offrono, e le fasce d’età sono diverse (Lega contro il cancro).
Quadrilinguismo. Le persone colpite e gli specialisti sono distribuiti tra Svizzera tedesca, Svizzera romanda e Ticino. Le informazioni dell’associazione federale tedesca raggiungono a malapena la Svizzera francese e italiana. Per questo il nostro sito web è disponibile in tedesco, francese, italiano e inglese, e siamo presenti a eventi in diverse regioni del Paese, per esempio alla Giornata delle malattie rare 2026 a Bellinzona. Mettere in rete pazienti, esperte ed esperti al di là dei confini linguistici resta comunque un compito a sé.
Finanziamento: autoaiuto senza fondi pubblici
In Germania le casse malati cofinanziano per legge l’autoaiuto; in Svizzera non esistono fondi pubblici per le organizzazioni di pazienti.
Germania. Secondo il § 20h del Libro V del Codice sociale (SGB V), le casse malati legali sostengono gruppi di autoaiuto, organizzazioni di autoaiuto e centri di contatto con 1,36 euro per assicurato (dato 2025), per un totale di oltre 101 milioni di euro all’anno (AOK). Le associazioni attive a livello nazionale ricevono contributi forfettari e per progetti (vdek).
Svizzera. Un sostegno paragonabile non esiste. Le organizzazioni di pazienti come la nostra dipendono dalle quote sociali, dalle donazioni e dal volontariato.
Che cosa potrebbe cambiare. Il Consiglio federale prepara una legge federale sulle misure per la lotta contro le malattie rare (LMR); il messaggio dovrebbe essere presentato entro la primavera del 2027. Sono previsti aiuti finanziari per attività di informazione e consulenza, espressamente per rafforzare le organizzazioni di pazienti. Si tratta però di una disposizione potestativa, e la Confederazione paga solo se i Cantoni contribuiscono in pari misura (UFSP).
Le differenze in sintesi
| Tema | Svizzera | Germania |
|---|---|---|
| Partecipazione ai costi | Franchigia da 300 CHF più 10 % fino a 700 CHF all’anno, nessuno sgravio per i malati cronici | Ticket del 10 %, al massimo 10 €; per i malati cronici limitato all’1 % del reddito |
| Premi | Premio pro capite, riduzione cantonale | Contributo in base al reddito, assicurazione familiare |
| Medicamenti off-label | Richiesta alla propria cassa, prassi diversa da cassa a cassa | Decisione caso per caso della cassa malati |
| Medicazione di lunga durata | Ricetta per terapia di lunga durata fino a 1 anno, la farmacia dispensa ripetutamente | Prescrizione a dispensazione multipla solo come ricetta elettronica, al massimo 4 dispensazioni all’anno, nessun obbligo per i medici |
| Calze compressive | Al massimo 2 paia all’anno fino all’importo massimo, solo se acquistate in Svizzera; rientrano nella franchigia | 1 paio per ricetta più un paio di ricambio se necessario, nuove dopo 6 mesi; ticket massimo di 10 € |
| Fisioterapia, linfodrenaggio | 9 sedute per prescrizione, 36 senza autorizzazione | Heilmittel-Richtlinie; linfodrenaggio dallo stadio II escluso dal controllo di economicità |
| Statuto in caso di disabilità | Nessuna tessera; l’AI misura la perdita di guadagno | Grado di disabilità, tessera per persone con grave disabilità da un GdB di 50 |
| Malattia congenita | L’AI paga le cure fino a 20 anni, poi la cassa malati | Sempre l’assicurazione malattie legale |
| Protezione dal licenziamento | Solo periodi di protezione in caso d’inabilità al lavoro, da 30 a 180 giorni; termine di disdetta al massimo 3 mesi | Necessario il consenso dell’ufficio per l’integrazione; termine fino a 7 mesi |
| Reddito in caso di malattia | Assicurazione d’indennità giornaliera facoltativa, riserve possibili per malattie preesistenti | 6 settimane di continuazione del salario, poi indennità di malattia |
| Pensionamento anticipato | Nessuna rendita di vecchiaia particolare; rendita AI da un grado d’invalidità del 40 % | Pensione di vecchiaia per persone con grave disabilità da 62 anni con riduzione |
| Cure all’estero | Solo se in Svizzera non è possibile alcun trattamento | Ambulatorialmente nell’UE e in Svizzera senza autorizzazione |
| Distanza dal centro | Breve; rete nazionale Swiss VASC-RN in costruzione | Clinica specializzata spesso lontana |
| Organizzazione | 26 Cantoni, quattro lingue nazionali | Assicurazione malattie uniforme a livello nazionale, una sola lingua |
| Screening | Esenti dalla franchigia solo nei programmi cantonali, non in tutti i Cantoni | Programmi uniformi a livello nazionale |
| Finanziamento dell’autoaiuto | Nessun fondo pubblico; aiuti finanziari previsti nella futura LMR | Sostegno per legge delle casse malati, 1,36 € per assicurato (2025) |
Conclusione: autonomi in Svizzera, in rete oltre confine
Le persone colpite in Svizzera hanno bisogno di una propria associazione perché quasi ogni domanda dopo la diagnosi richiede una risposta svizzera: dalla franchigia all’AI fino alla garanzia di assunzione dei costi per una cura all’estero.
Questo non sostituisce la collaborazione con l’associazione federale tedesca, ma la completa. Condividiamo volentieri oltre confine le conoscenze mediche, le formazioni e incontri come l’AngioCon. Il lavoro sulle condizioni quadro svizzere, sulla messa in rete dei centri in Swiss VASC-RN e sul collegamento tra quattro regioni linguistiche lo svolgiamo qui.
Abbiamo iniziato in tre nel gennaio 2025. Da allora l’associazione cresce costantemente e conta oggi 15 soci.
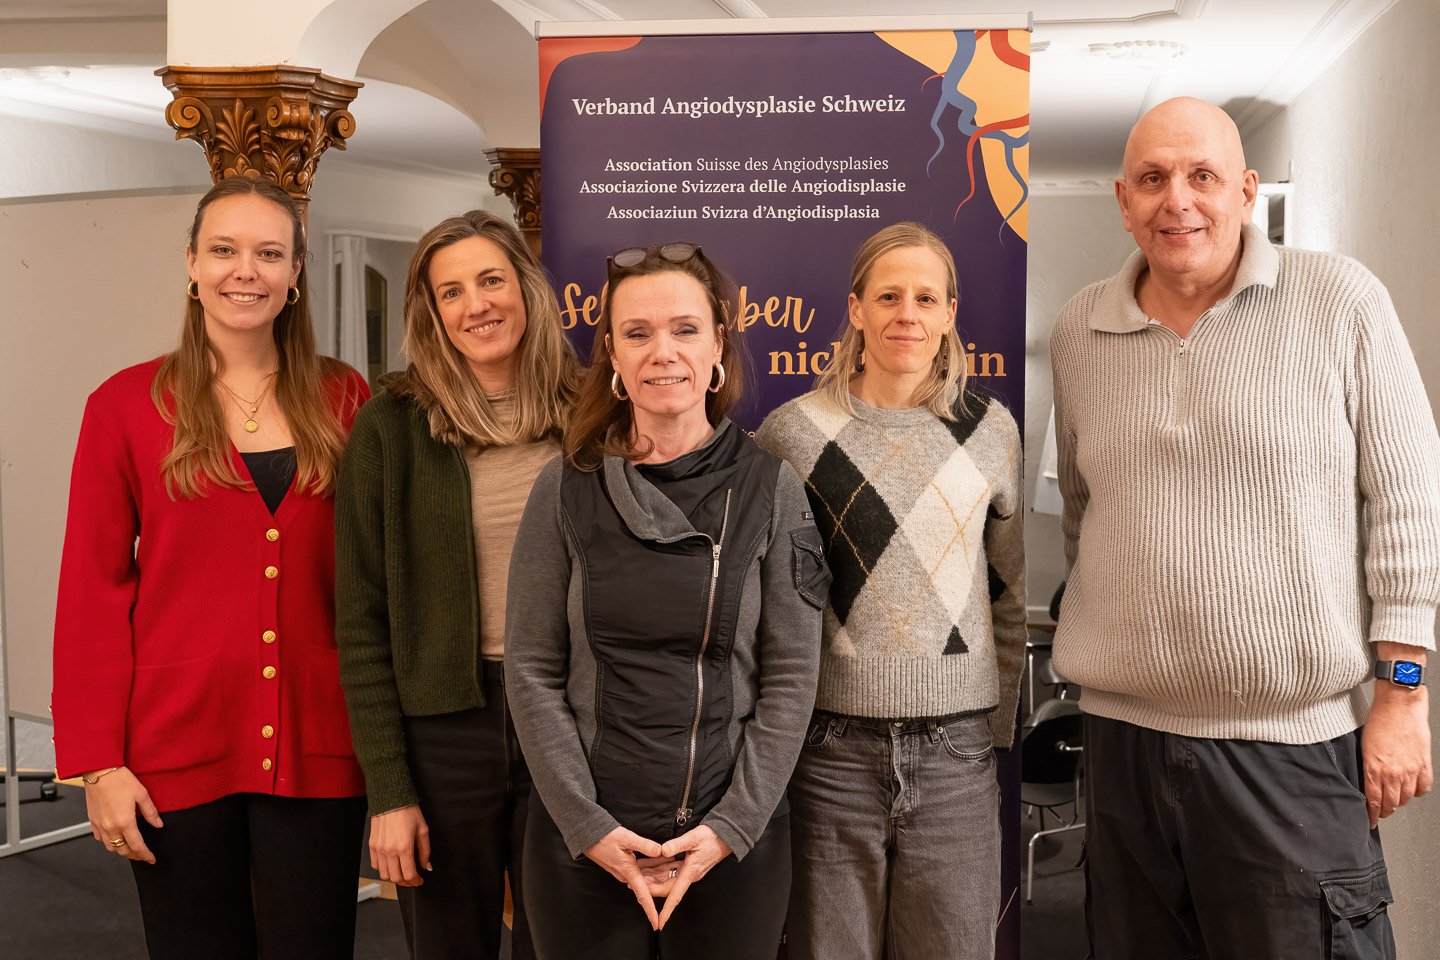
«Rari, ma non soli»: vale in Germania come in Svizzera.
Fonti
La maggior parte delle fonti è in tedesco.
- Helsana: partecipazione ai costi
- UFSP: adeguamento della franchigia, marzo 2026
- betanet: esenzione dai ticket per i malati cronici
- UFSP: Elenco dei mezzi e degli apparecchi (EMAp)
- UFSP: valutazione degli art. 71a–71d OAMal, rapporto finale 2020
- koordination.ch: OIC-DFI con elenco delle infermità congenite
- UFAS: infermità congenite
- AVS/AI: rendite d’invalidità
- Assicurazione pensionistica tedesca (DRV): pensione anticipata in caso di grave disabilità
- Arbeitskammer des Saarlandes: persone con grave disabilità nella vita lavorativa
- Pro Infirmis: fine del rapporto di lavoro
- UFSP: l’assicurazione facoltativa d’indennità giornaliera
- Ospedale universitario di Basilea: centro di riferimento
- HUG: sette centri riconosciuti come centri di riferimento
- Tribunale federale, sentenza 9C_264/2018
- betanet: cure all’estero
- AOK: sostegno all’autoaiuto, basi legali
- vdek: sostegno all’autoaiuto da parte dell’assicurazione malattie legale
- UFSP: legislazione sulle malattie rare
- Sorveglianza dei prezzi: calze compressive mediche, 2017
- Barmer: terapia compressiva
- physioswiss: domande frequenti sulla prescrizione di fisioterapia
- KV Baden-Württemberg: prescrizione del linfodrenaggio manuale da ottobre 2024
- Lega contro il cancro: diagnosi precoce
- SECO: FAQ sulla disdetta
- § 622 BGB: termini di disdetta nei rapporti di lavoro
- pharmaSuisse: prescrizioni mediche
- KVWL: prescrizione a dispensazione multipla
- Inselspital Berna: centro di competenza per le malformazioni vascolari
- CHUV: centro di riferimento nazionale per le malattie vascolari rare
- Kinderspital Zurigo: dermatologia e Vascular Anomalies Board Zürich
- Associazione Svizzera delle Angiodisplasie: Swiss VASC-RN – un passo importante e un grande compito